Kehidupan finansial tidak selalu berjalan sesuai rencana. Ada bulan ketika penghasilan cukup untuk memenuhi seluruh kebutuhan, tetapi ada pula periode ketika biaya tak terduga membuat anggaran harus disusun ulang. Perubahan pekerjaan, kenaikan harga kebutuhan, dan tanggung jawab keluarga dapat memengaruhi kondisi keuangan tanpa banyak peringatan.
Dalam situasi seperti ini, kemampuan mengelola uang menjadi lebih penting daripada sekadar mengetahui jumlah pendapatan. Seseorang perlu memahami kebutuhan yang harus dipenuhi sekarang, pengeluaran yang bisa ditunda, serta dana yang perlu disiapkan untuk menghadapi masa depan.
Kestabilan finansial tidak harus dibangun melalui perubahan besar. Kebiasaan sederhana yang dilakukan secara konsisten dapat membantu menjaga keseimbangan antara kebutuhan sehari-hari dan tujuan jangka panjang.
Membaca Kondisi Keuangan dari Kebiasaan Sehari-hari
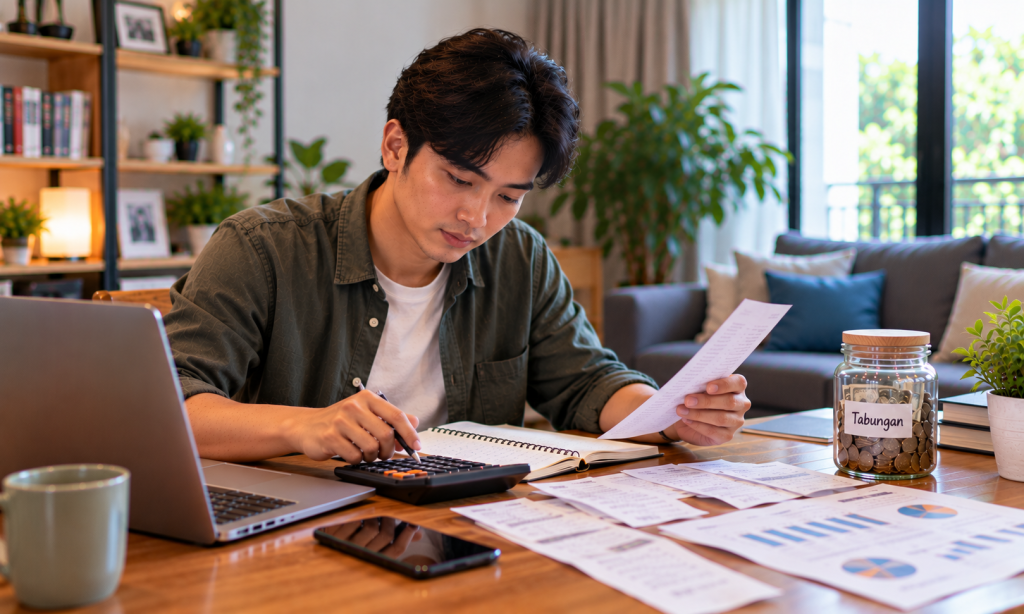
Sebelum menentukan perubahan, penting untuk mengetahui bagaimana uang digunakan. Catatan transaksi selama beberapa minggu dapat menunjukkan pola yang sering tidak disadari, mulai dari biaya langganan hingga pembelian kecil yang terjadi berulang kali.
Periksa pendapatan bersih dan kurangi dengan seluruh kewajiban rutin, seperti biaya tempat tinggal, makanan, transportasi, tagihan, serta cicilan. Setelah itu, lihat berapa banyak dana yang tersisa untuk tabungan dan pengeluaran pribadi.
Jika pengeluaran terus melebihi rencana, hindari langsung memangkas semua kebutuhan. Cari terlebih dahulu penyebabnya. Mungkin ada layanan yang jarang digunakan, kebiasaan belanja spontan, atau biaya rutin yang bisa diperbandingkan dengan alternatif lain.
Memahami pola pengeluaran membuat keputusan lebih objektif. Seseorang tidak lagi hanya merasa uang cepat habis, tetapi memiliki gambaran tentang bagian anggaran yang perlu diperbaiki.
Membangun Anggaran yang Fleksibel dan Realistis
Anggaran yang baik bukan sekadar daftar angka. Anggaran perlu menyesuaikan kondisi kehidupan, termasuk perubahan pendapatan, jumlah tanggungan, dan kebutuhan yang muncul sepanjang tahun.
Beberapa manfaat dari pengelolaan anggaran yang teratur meliputi:
- Prioritas lebih jelas. Kebutuhan pokok dan kewajiban pembayaran dapat didahulukan sebelum pengeluaran tambahan.
- Pengeluaran lebih terkendali. Batas belanja membantu mencegah keputusan spontan mengganggu rencana bulanan.
- Tabungan lebih terarah. Dana dapat dialokasikan untuk tujuan tertentu, bukan hanya menunggu sisa pendapatan.
- Risiko keterlambatan berkurang. Jadwal tagihan dan cicilan lebih mudah dipantau.
- Perubahan lebih mudah diantisipasi. Anggaran dapat disesuaikan ketika pendapatan atau kebutuhan mengalami perubahan.
Tidak semua orang harus menggunakan pembagian anggaran yang sama. Seseorang dengan penghasilan tidak tetap mungkin perlu menyimpan lebih banyak dana untuk periode sepi, sedangkan keluarga dengan tanggungan besar perlu memprioritaskan kebutuhan rumah tangga.
Yang terpenting adalah membuat rencana yang benar-benar bisa dijalankan, bukan anggaran ideal yang sulit dipertahankan.
Mengapa Dana Darurat Perlu Mendapat Tempat Khusus?
Pengeluaran mendadak dapat muncul ketika kondisi keuangan sedang terbatas. Perbaikan kendaraan, biaya kesehatan, atau berkurangnya pendapatan bisa membuat seseorang harus mencari dana dalam waktu singkat.
Dana darurat membantu mengurangi tekanan tersebut. Simpanan ini tidak harus langsung besar. Mulailah dengan nominal yang dapat disisihkan secara rutin, kemudian tingkatkan secara bertahap sesuai kemampuan.
Pisahkan dana tersebut dari uang untuk transaksi harian. Dengan demikian, simpanan tidak mudah digunakan untuk belanja yang masih bisa ditunda. Jika pendapatan berubah-ubah, manfaatkan periode dengan pemasukan lebih tinggi untuk memperkuat cadangan.
Selain tabungan, perhatikan pula kewajiban utang. Sebelum mengambil cicilan baru, hitung total pembayaran dan pastikan penghasilan masih cukup untuk memenuhi kebutuhan utama. Pinjaman yang terlihat mudah diperoleh belum tentu ringan ketika harus dibayar setiap bulan.
Menilai Layanan Digital dengan Pertimbangan yang Matang
Teknologi memberikan akses cepat terhadap berbagai layanan, termasuk platform hiburan dan transaksi daring. Namun, kemudahan penggunaan tidak menghilangkan risiko yang perlu dipahami sebelum seseorang mengeluarkan uang.
Ketika mempertimbangkan platform seperti 1121SLOT, calon pengguna sebaiknya memeriksa jenis layanan yang tersedia, ketentuan penggunaan, keamanan data pribadi, dan risiko transaksi. Jangan menjadikan promosi atau klaim hasil sebagai satu-satunya dasar pengambilan keputusan.
Ada beberapa prinsip yang patut dijaga:
- Periksa ketentuan layanan dan biaya sebelum melakukan transaksi.
- Jangan membagikan kata sandi atau kode verifikasi kepada pihak lain.
- Hindari tawaran yang menjanjikan hasil pasti tanpa dasar yang dapat diverifikasi.
- Tetapkan batas pengeluaran berdasarkan kemampuan finansial.
- Lindungi uang kebutuhan pokok, dana darurat, dan uang pinjaman dari aktivitas berisiko.
Jika layanan melibatkan taruhan atau perjudian, pahami bahwa uang yang digunakan dapat hilang dan hasilnya tidak dijamin. Aktivitas tersebut bukan sumber pendapatan yang dapat diandalkan dan tidak seharusnya digunakan sebagai strategi untuk memperbaiki kondisi keuangan.
Mengukur Kemajuan Tanpa Terburu-buru
Perbaikan finansial tidak selalu terlihat dari kenaikan saldo yang besar. Berkurangnya utang, pembayaran tagihan yang lebih teratur, dan tabungan yang bertambah sedikit demi sedikit juga merupakan perkembangan yang berarti.
Luangkan waktu pada akhir bulan untuk meninjau pengeluaran, memeriksa kewajiban, dan mengevaluasi target. Jika ada bagian yang tidak berjalan sesuai rencana, sesuaikan berdasarkan kondisi nyata.
Apabila kebutuhan wajib terus melampaui pendapatan, penghematan mungkin perlu disertai upaya meningkatkan penghasilan atau meninjau kembali kewajiban yang ada. Mengambil keputusan berdasarkan gambaran keuangan yang lengkap lebih bermanfaat daripada sekadar berharap keadaan segera membaik.
Kestabilan Dibangun Melalui Keputusan yang Konsisten
Kondisi finansial yang sehat bukan berarti seseorang tidak pernah menghadapi kesulitan. Yang lebih penting adalah memiliki kebiasaan untuk memahami pengeluaran, menyiapkan dana cadangan, mengelola kewajiban, dan menilai risiko secara rasional.
Dengan perencanaan yang realistis, uang dapat digunakan untuk memenuhi kebutuhan hari ini tanpa sepenuhnya mengabaikan masa depan. Perubahan kecil yang dipertahankan dari waktu ke waktu dapat menjadi fondasi bagi kehidupan finansial yang lebih terarah dan tahan menghadapi ketidakpastian.