Uang bukan sekadar alat untuk memenuhi kebutuhan sehari-hari. Di balik setiap pemasukan dan pengeluaran, ada pilihan yang perlahan membentuk kondisi keuangan seseorang. Sebagian orang merasa penghasilannya selalu habis sebelum akhir bulan, sementara sebagian lainnya mampu menyisihkan dana meskipun memiliki pendapatan yang tidak jauh berbeda. Perbedaannya sering kali terletak pada kebiasaan dalam menentukan prioritas.
Mengelola keuangan bukan berarti harus membatasi seluruh kesenangan. Hal yang lebih penting adalah memahami kemampuan diri sendiri, mengetahui ke mana uang digunakan, dan memastikan keputusan hari ini tidak mengganggu kebutuhan di kemudian hari.
Mulailah dengan Memahami Arti Setiap Pengeluaran
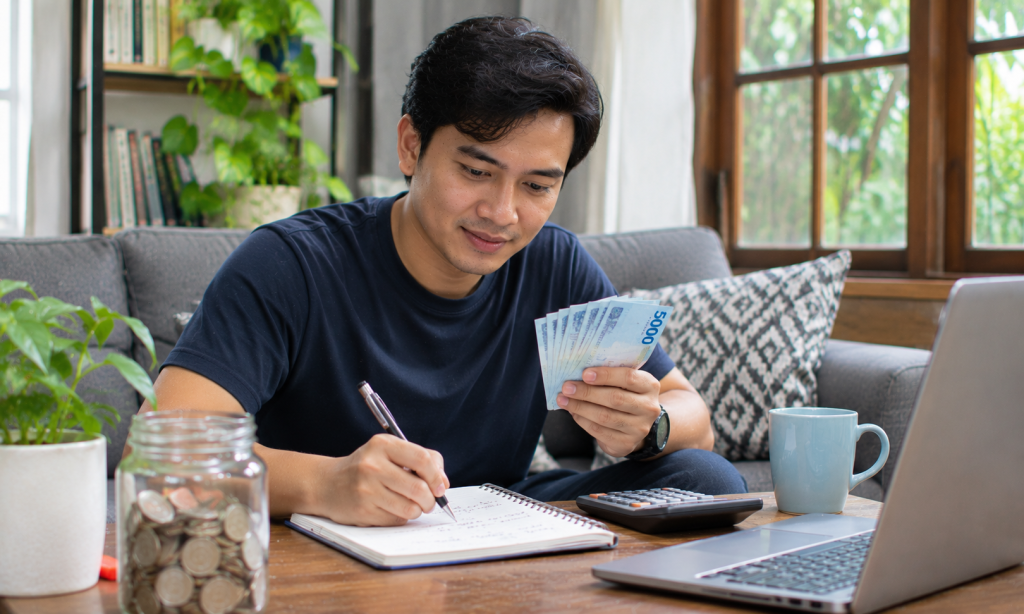
Sebelum menyusun rencana keuangan, ada baiknya mengenali alasan di balik pengeluaran. Pembelian kebutuhan rumah tangga tentu berbeda dengan transaksi yang dilakukan karena mengikuti tren atau sekadar ingin mencoba sesuatu yang baru.
Pengeluaran dapat dikelompokkan berdasarkan tujuannya, misalnya:
- Kebutuhan utama: makanan, tempat tinggal, transportasi, pendidikan, dan tagihan rutin.
- Kewajiban finansial: cicilan, pembayaran utang, serta tanggungan keluarga.
- Perlindungan masa depan: tabungan, dana darurat, dan persiapan kebutuhan jangka panjang.
- Kebutuhan pribadi: rekreasi, hiburan, serta aktivitas yang memberikan kenyamanan.
Pembagian tersebut membantu seseorang melihat apakah pengeluarannya masih seimbang. Jika dana hiburan mulai mengambil porsi terlalu besar, penyesuaian dapat dilakukan sebelum kondisi keuangan menjadi sulit dikendalikan.
Tiga Kebiasaan yang Membantu Menjaga Kestabilan
Kondisi finansial yang sehat tidak selalu dibangun melalui perubahan besar. Kebiasaan sederhana yang dilakukan secara konsisten justru dapat memberikan pengaruh lebih nyata.
Berikut beberapa manfaat dari pengelolaan uang yang teratur:
- Pengeluaran lebih mudah dipantau. Catatan transaksi membantu mengetahui kebiasaan belanja dan menemukan pengeluaran yang sebenarnya tidak terlalu diperlukan.
- Dana cadangan lebih terarah. Menyisihkan sebagian pemasukan secara rutin dapat membantu menghadapi kebutuhan mendadak tanpa harus langsung mencari pinjaman.
- Keputusan menjadi lebih tenang. Ketika memiliki gambaran kondisi keuangan, seseorang tidak mudah tergoda mengambil keputusan hanya karena tekanan sesaat.
- Tujuan lebih mudah dievaluasi. Rencana membeli kendaraan, melanjutkan pendidikan, atau memperbaiki rumah dapat disesuaikan dengan kemampuan yang tersedia.
Tidak perlu menunggu memiliki penghasilan besar untuk mulai menerapkan kebiasaan tersebut. Menyisihkan nominal kecil secara teratur tetap lebih baik daripada tidak memiliki rencana sama sekali.
Hiburan Digital Tetap Membutuhkan Batas yang Jelas
Perkembangan teknologi membuat berbagai bentuk hiburan semakin mudah diakses. Aktivitas digital dapat menjadi bagian dari waktu luang, tetapi kemudahan tersebut juga perlu diimbangi dengan pertimbangan finansial.
Game online, misalnya, memiliki beragam bentuk layanan dan mekanisme. Sebelum menggunakan suatu platform, pahami terlebih dahulu apakah aktivitasnya melibatkan transaksi uang, bagaimana ketentuannya, serta risiko yang mungkin muncul. Permainan dengan unsur taruhan atau transaksi bernilai uang dapat menyebabkan kerugian dan tidak seharusnya dianggap sebagai sumber penghasilan.
Bagi orang dewasa yang ingin mengenal informasi mengenai layanan seperti LUXURY777, pemeriksaan mandiri tetap diperlukan sebelum mengambil keputusan. Jangan menjadikan tampilan menarik, promosi, atau komentar positif sebagai satu-satunya dasar untuk mempercayai sebuah situs.
Jangan Biarkan Penawaran Menggantikan Penilaian
Penipuan online dapat muncul melalui berbagai bentuk, mulai dari promosi yang terlalu menggiurkan hingga permintaan transfer dengan alasan tertentu. Karena itu, pemeriksaan sebelum melakukan transaksi merupakan langkah yang penting.
Perhatikan beberapa hal berikut:
- Cari tahu identitas pengelola dan informasi kontak yang dapat diverifikasi.
- Periksa reputasi melalui sumber independen, bukan hanya testimoni yang ditampilkan oleh situs itu sendiri.
- Baca ketentuan deposit, pembayaran, penarikan dana, dan biaya tambahan secara menyeluruh.
- Pastikan kebijakan privasi menjelaskan penggunaan serta perlindungan data pribadi.
- Hindari memberikan kata sandi, kode OTP, atau informasi perbankan kepada pihak lain.
- Jangan melanjutkan transaksi jika terdapat tekanan untuk segera mengirimkan uang.
Jika informasi pengelola tidak jelas atau ketentuannya sulit dipahami, lebih baik berhenti dan mencari informasi tambahan. Kehilangan kesempatan menikmati suatu layanan jauh lebih ringan dibandingkan kehilangan uang akibat keputusan yang terburu-buru.
Saat Kondisi Berubah, Rencana Juga Perlu Disesuaikan
Pendapatan dan kebutuhan seseorang tidak selalu tetap. Perubahan pekerjaan, kenaikan harga kebutuhan pokok, tanggungan keluarga, maupun keadaan darurat dapat memengaruhi kemampuan finansial.
Ketika pemasukan berkurang, pengeluaran yang tidak mendesak sebaiknya ditinjau kembali. Sebaliknya, ketika memperoleh pendapatan tambahan, jangan langsung meningkatkan gaya hidup. Sebagian dana dapat dialihkan untuk memperkuat tabungan, melunasi kewajiban, atau mempersiapkan kebutuhan mendatang.
Evaluasi sederhana setiap akhir bulan dapat membantu menemukan bagian yang perlu diperbaiki. Tidak perlu menyalahkan diri sendiri ketika hasilnya belum sesuai harapan. Yang terpenting adalah memahami penyebabnya dan membuat keputusan yang lebih baik pada periode berikutnya.
Ketenangan Finansial Dibangun dari Pilihan Kecil
Keuangan yang stabil bukan hasil dari satu keputusan besar, melainkan kumpulan pilihan yang dilakukan dengan pertimbangan matang. Memahami kebutuhan, membatasi pengeluaran hiburan, menjaga dana cadangan, dan memeriksa layanan digital sebelum bertransaksi merupakan bagian dari kebiasaan yang saling mendukung.
Pada akhirnya, uang sebaiknya digunakan untuk membantu mencapai tujuan hidup, bukan menjadi sumber tekanan baru. Dengan disiplin yang realistis dan kewaspadaan terhadap risiko online, setiap orang dapat membangun hubungan yang lebih sehat dengan keuangannya.